Domain quantenchromodynamik.de kaufen?
Wir ziehen mit dem Projekt
quantenchromodynamik.de um.
Sind Sie am Kauf der Domain
quantenchromodynamik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quantenchromodynamik.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Musikverlag Heinlein Theorie D1Musikverlag Heinlein Theorie D1: Musiktheorie für die Musiklehre- und Gehörbildungsprüfung D1, Verlagsnummer WH-921.2, 21 x 29,5 cm, 92 Seiten, inkl. Download mit den Aufnahmen für die Gehörbildung sowie eine PDF-Datei mit den Lösungen der Theorie und eine PDF-Datei mit den Lösungen der Gehörbildung, in deutscher Sprache15,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter



-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **


Wann ist die Umsatzsteuer Betriebsausgabe?
Die Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie vom Unternehmen lediglich im Namen des Staates eingenommen wird. Das Unternehmen fungiert hierbei als Steuereinnehmer und reicht die Umsatzsteuer an das Finanzamt weiter. Die Umsatzsteuer wird jedoch in der Umsatzsteuervoranmeldung als Vorsteuer geltend gemacht, sodass sie sich letztendlich neutral auf die Liquidität des Unternehmens auswirkt. Erst wenn das Unternehmen die Umsatzsteuer an das Finanzamt abführt, ist sie keine Betriebsausgabe mehr. In diesem Fall handelt es sich um eine Verbindlichkeit, die aus dem Unternehmen auszubuchen ist. **
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
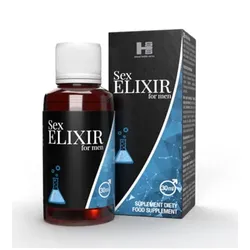
SHS Sex Elixír Men Mann starke Erektion Potenz starke Kraft 30SHS Sex Elixir For Men Spanish Fly 30 ml Sex Elixir for Men (Nahrungsergänzungsmittel) ist ein revolutionäres Aphrodisiakum auf dem polnischen Markt. Ein auf Männer ausgerichtetes Aphrodisiakum. Dank der sorgfältigen Arbeit des Teams und perfekt ausgewählten Zutaten ist Sex Elixir für Männer zur Essenz der Aphrodisiaka geworden. Die Tropfen können Getränken zugesetzt werden – sie verändern deren Geschmack nicht. Eine ideale Lösung sowohl für Menschen, die bisher nur wenig Freude am Sex hatten, als auch für diejenigen, die noch mehr daraus machen möchten. Verminderte sexuelle Leistungsfähigkeit oder mangelnde Lust auf Sex ist ein Problem, das eine immer größere Zahl von Männern betrifft. Tropfen für Männer. ACHTUNG: Die Tropfen sollten nicht Personen verabreicht werden, die damit nicht einverstanden sind und nichts davon wissen! Nahrungsergänzungsmittel dürfen nicht als Ersatz für eine abwechslungsreiche Ernährung verwendet werden. Für die Erhaltung der Gesundheit sind eine abwechslungsreiche Ernährung und ein gesunder Lebensstil erforderlich. Nahrungsergänzungsmittel sollten trocken bei Raumtemperatur und außerhalb der Reichweite von Kindern aufbewahrt werden. Das Produkt beugt Krankheiten nicht vor und behandelt sie nicht. Nicht anwenden bei Überempfindlichkeit gegen einen der Bestandteile des Präparats. Zusammensetzung, Anwendung, Eigenschaften, Vorsichtsmaßnahmen, Lagerung und Mindesthaltbarkeitsdatum finden Sie auf der Verpackung. Hinweis: Das Präparat ist nicht für Kinder, schwangere und stillende Frauen bestimmt. Das Produkt sollte nicht als Ersatz für eine abwechslungsreiche Ernährung oder einen gesunden Lebensstil verwendet werden. Eine abwechslungsreiche Ernährung und ein gesunder Lebensstil sind wichtig. Anwendung: Empfohlene Tagesdosis – 15 Tropfen – unter die Zunge geben oder mit einem beliebigen Getränk mischen und 30 Minuten vor dem Geschlechtsverkehr einnehmen. Die empfohlene Tagesdosis nicht überschreiten.17,96 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Musikverlag Heinlein Theorie D1Musikverlag Heinlein Theorie D1: Musiktheorie für die Musiklehre- und Gehörbildungsprüfung D1, Verlagsnummer WH-921.2, 21 x 29,5 cm, 92 Seiten, inkl. Download mit den Aufnahmen für die Gehörbildung sowie eine PDF-Datei mit den Lösungen der Theorie und eine PDF-Datei mit den Lösungen der Gehörbildung, in deutscher Sprache15,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Siebert, Tanja: Arztinformation WechselwirkungenArztinformation Wechselwirkungen , Standards für die Arzt-Apotheker-Kommunikation Spätestens mit der Einführung der ABDADatenbank² hat der Umgang mit Arzneimittelwechselwirkungen in der Apotheke einen ganz neuen Stellenwert erlangt. Ein gut funktionierendes Interaktionsmanagement erhöht die Arzneimitteltherapiesicherheit für den Patienten, fördert den interdisziplinären Austausch zwischen Arzt und Apotheker und stärkt die Kompetenz der Apotheke vor Ort. Die Autorin, eine erfahrene Praktikerin, hat für die am häufigsten vorkommenden, klinisch relevanten Interaktionen standardisierte Vorlagen für eine erfolgreiche Kommunikation entwickelt: Entscheidungshilfen in Form von Fließdiagrammen: Wann und wie sollte die Kommunikation mit dem Arzt stattfinden? Kommunikationshilfen als Musterformulare, die apothekenindividuell angepasst werden können: Welche Informationen braucht der Arzt, welche Lösungsansätze schlägt die Apotheke vor? Die Formulare decken sowohl allgemeine Wechselwirkungen als auch spezielle Interaktionspärchen und -mechanismen ab: Für jede Interaktion die passende Lösung! , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20220524, Produktform: Kassette, Einbandart: 1, Inhalt/Anzahl: 1, Autoren: Siebert, Tanja, Seitenzahl/Blattzahl: 80, Abbildungen: 51 farbige Abbildungen, 9 Schwarz-Weiß- Tabellen, Musterformulare zum Download auf Online-PlusBase, Keyword: AMTS; Apotheke; Arzneimitteltherapiesicherheit; Arzneimittelwechselwirkungen; Arzt-Apotheker-Dialog; Faxvorlagen; Fließdiagramm Entscheidung; Flussdiagramm Entscheidung; Formulare; Interaktion; Interaktionen; Kommunikation mit dem Arzt; Medikationsanalyse; Medikationsmangement; Musterkommunikation; Vorlage; Wechselwirkung, Fachschema: Arznei / Allergie, Sucht, Vergiftung~Arznei / Arzneimittellehre~Pharmakologie~Arzneiverordnung~Rezept (Arzneiverordnung)~Verordnung (Arzneiverordnung)~Verschreibung (Arznei), Fachkategorie: Medizinische Beratung~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VIII, Seitenanzahl: 80, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Länge: 297, Breite: 213, Höhe: 7, Gewicht: 310, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000068064001 9783769277975-2 B0000068064002 9783769277975-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286812233,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wemmer, Katrin: Stationentraining SymmetrieStationentraining Symmetrie , Handlungsorientierter Geometrieunterricht Klasse 2.-4. Klasse , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 200612, Produktform: Kartoniert, Titel der Reihe: Bergedorfer Unterrichtsideen##, Autoren: Wemmer, Katrin, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 132, Fachschema: Geometrie / Lehrermaterial~Mathematik / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Fachkategorie: Unterricht und Didaktik: Religion~Geometrie~Unterricht und Didaktik: Mathematik~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 210, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
-
Wann ist die Umsatzsteuer Betriebsausgabe?
Die Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie vom Unternehmen lediglich im Namen des Staates eingenommen wird. Das Unternehmen fungiert hierbei als Steuereinnehmer und reicht die Umsatzsteuer an das Finanzamt weiter. Die Umsatzsteuer wird jedoch in der Umsatzsteuervoranmeldung als Vorsteuer geltend gemacht, sodass sie sich letztendlich neutral auf die Liquidität des Unternehmens auswirkt. Erst wenn das Unternehmen die Umsatzsteuer an das Finanzamt abführt, ist sie keine Betriebsausgabe mehr. In diesem Fall handelt es sich um eine Verbindlichkeit, die aus dem Unternehmen auszubuchen ist. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.